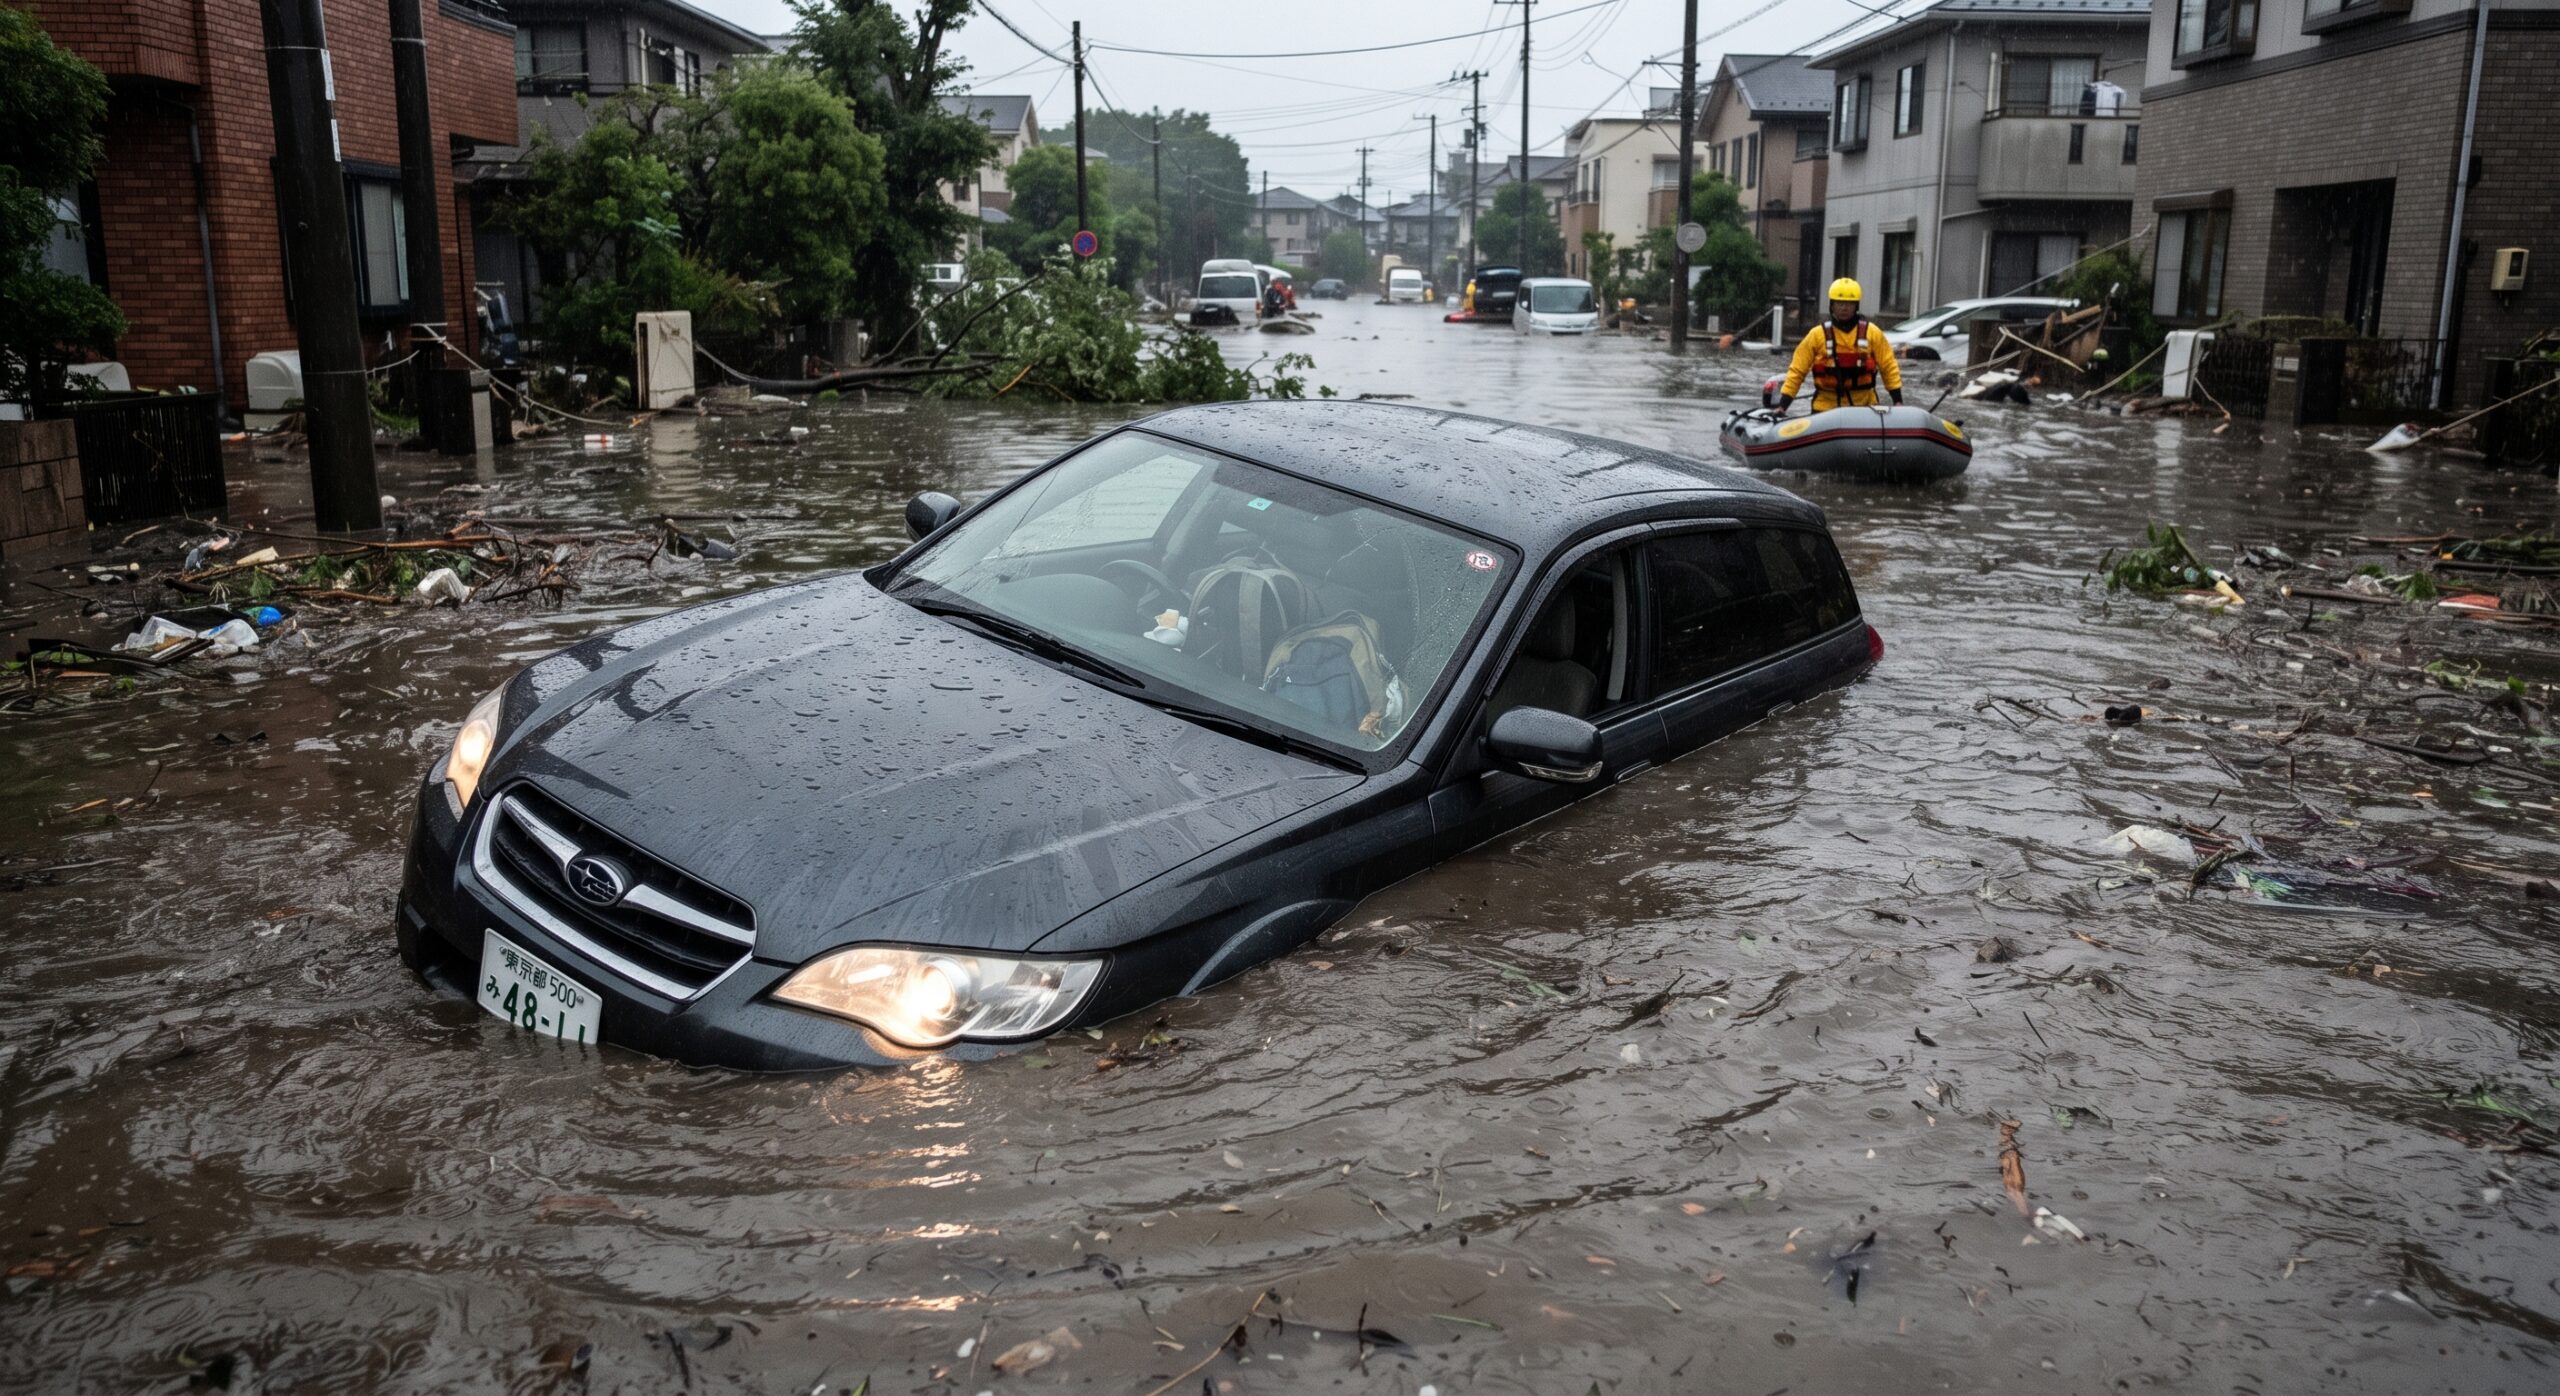
昨今、異常気象によるゲリラ豪雨で、道路の冠水や車の水没リスクが急増しています。今や「どこに住んでいても冠水の可能性を考慮しなければならない」時代です。
万が一、愛車が水没してしまった場合、修理費用や買い替え費用はどうなるのでしょうか?
1. 車が水没!保険は使える?(結論)
結論から言うと、「車両保険」に加入しているかどうかで完全に明暗が分かれます。
- 車両保険に加入している:補償される(修理・買い替え費用が出る)
- 車両保険に加入していない:一切補償されない(全額自己負担)
- 車両保険の「一般型」と「限定型」:どちらも補償される
2. なぜ車両保険は「高い」と敬遠されるのか?
車両保険を検討する際、「保険料が高いから外そうかな…」と悩む方は非常に多いです。
- 理由:自動車保険全体の保険料のうち、おおよそ40%を車両保険部分が占めているため。
- 実態:車両保険を「なし」にした場合と比較すると、保険料がほぼ倍近くになることもあります。これが「車両保険=高い」と感じる最大の要因です。
3. 保険料を賢く抑える!「一般型」と「限定型」の違い
「保険料は抑えたい、でも水没リスクには備えたい」という方に知っておいてほしいのが、車両保険の「限定型(エコノミー型・車対車+Aなど)」です。
| 補償タイプ | 水没・台風などの自然災害 | 単独事故(自爆・当て逃げ等) | 保険料の目安 |
|---|---|---|---|
| 一般型 | 〇 補償される | 〇 補償される | 基準(100%) |
| 限定型 | 〇 補償される | × 補償されない | 一般型の約60~70% |
💡 補足ポイント
限定型は、電柱にぶつけるなどの「自爆事故」は補償対象外になります。しかし、水没や台風などの「自然災害」はしっかりカバーされるため、リスクをカバーしつつ保険料を抑える現実的な選択肢となります。
4. 要注意!安易な車両保険外しが招く悲劇
「毎月の保険料を安くしたいから」と安易に車両保険を外してしまうのは、今の気象状況を考えると大変危険です。
🚨 実際に起こり得る最悪のケース
新車をフルローンで購入した直後に、大雨で車が水没し「廃車」に。車両保険に入っていなかったため、「手元には乗れない車があるのに、高額なローンだけが数年間残り続ける」という悲惨な事例も実際に起きています。
まとめ
「保険料が高いから」という理由だけで車両保険を外すのは、リスクが大きすぎます。
特にローンが残っている車や、生活に車が必須な方は、万が一の事態で生活が破綻しないよう、最低でも「限定型」の車両保険をつけておくことを強くおすすめします。
FPコンパスファイナンシャルプランナー
1981年2月生(うお座)/神奈川県出身/東京造形大学デザイン科卒
1男1女の父/趣味:ランニング(月200km)登山、料理、筋トレ、社会人サッカー所属
印刷会社でデザイナーとして11年勤務。その後ソニー生命で5年、生命保険を取扱う。
2018年妻の病(がん)をきっかけに山形へ。経済的・精神的不安定な時に、頼れるのは国の社会保障と自分の蓄え、そして人のつながりだと痛感。この経験を活かし、困ったときに頼れる、困らない「しくみ」と「保障」を提供し続けます。
コメント